Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen können, ab 2027 und 2028 folgt schrittweise die Pflicht, sie auszustellen. Für Coaches und Berater, deren Auftraggeber Sitzungen als Kontingent bewilligen, kommt eine zweite Frage hinzu: Wie viele Sitzungen sind verbraucht, und wann läuft das Paket aus? Dieser Artikel ordnet die E-Rechnung ein, erklärt, wie Kontor by PCG beides zusammenführt, und nennt offen, was in der Pilotphase noch fehlt.
Video zum Artikel: Der Rundgang durch Kontor by PCG (rund acht Minuten) erscheint an dieser Stelle, sobald die Langfassung veröffentlicht ist.
Was sich bei der E-Rechnung ändert (Stand Oktober 2026)
Mit dem Wachstumschancengesetz hat der Gesetzgeber die elektronische Rechnung für Umsätze zwischen inländischen Unternehmen zur Regel gemacht. Maßgeblich sind § 14 des Umsatzsteuergesetzes und die Übergangsregelung in § 27 Absatz 38. Das Bundesfinanzministerium hat die Anwendung in Schreiben vom 15. Oktober 2024 und vom 15. Oktober 2025 erläutert. Der Zeitplan im Überblick:
- Seit 1. Januar 2025: Jedes inländische Unternehmen muss E-Rechnungen empfangen können.
- 2025 und 2026: Beim Ausstellen sind Papier und andere elektronische Formate, etwa ein einfaches PDF, noch erlaubt. Bei elektronischen Formaten braucht es die Zustimmung des Empfängers.
- 2027: Diese Erleichterung gilt nur noch, wenn der Gesamtumsatz des Vorjahres höchstens 800.000 Euro betrug. Größere Unternehmen stellen E-Rechnungen aus.
- Ab 2028: Alle inländischen Unternehmen stellen im Geschäft mit anderen Unternehmen E-Rechnungen aus.
Das ist eine Einordnung und keine Rechtsberatung. Sie beruht auf den Gesetzestexten, die Verwaltungsauffassung kann sich ändern. Klären Sie Ihren Einzelfall mit Ihrer Steuerberatung.
Was eine E-Rechnung ist und worin sich ZUGFeRD und XRechnung unterscheiden
Das Gesetz unterscheidet die elektronische Rechnung von der sonstigen Rechnung. Eine E-Rechnung liegt in einem strukturierten elektronischen Format vor, das eine maschinelle Verarbeitung ermöglicht. Alles andere, also Papier oder ein anderes elektronisches Format, ist eine sonstige Rechnung. Ein PDF aus der Textverarbeitung ist deshalb keine E-Rechnung, auch wenn es per E-Mail ankommt.
In Deutschland sind vor allem zwei Formate verbreitet. Die XRechnung ist eine reine XML-Datei ohne Bildteil. ZUGFeRD ist ein Hybridformat: Sie sehen eine gewöhnliche PDF-Rechnung, in der der strukturierte Datensatz als XML eingebettet ist. Die Software des Empfängers liest den Datensatz, ein Mensch liest das PDF. Weichen beide voneinander ab, gilt der eingebettete Datensatz als führend. Beide Formate folgen der europäischen Norm EN 16931, ZUGFeRD ab Version 2.0.
Welches Format Ihr Auftraggeber braucht, hängt von seiner Buchhaltung ab. Fragen Sie im Zweifel kurz nach.
Was das für Coaches und Berater bedeutet
Die Pflicht betrifft Leistungen an andere Unternehmen. Rechnungen an Privatpersonen, etwa Selbstzahler im Einzelcoaching, sind davon nicht erfasst. Anders ist es, wenn ein Unternehmen oder ein Institut Ihr Auftraggeber ist. Dann gilt der Zeitplan oben. Drei Ausnahmen sollten Sie kennen:
- Kleinunternehmer: Rechnungen nach der Kleinunternehmerregelung des § 19 UStG dürfen laut § 34a der Umsatzsteuer-Durchführungsverordnung stets als sonstige Rechnung übermittelt werden. Empfangen können müssen Kleinunternehmer E-Rechnungen trotzdem. Die Grenzen liegen bei 25.000 Euro im Vorjahr und 100.000 Euro im laufenden Jahr. In Ratgebern finden sich zu dieser Ausnahme unterschiedliche Darstellungen, verlassen Sie sich deshalb auf Ihre Steuerberatung.
- Kleinbeträge: Rechnungen mit einem Gesamtbetrag bis 250 Euro dürfen nach § 33 der Durchführungsverordnung ebenfalls stets als sonstige Rechnung übermittelt werden.
- Steuerfreie Leistungen: Umsätze nach § 4 Nummer 8 bis 29 UStG sind ausgenommen. Ob Ihre Leistung darunter fällt, ist eine Frage für die Steuerberatung.
Praktisch heißt das: Wer heute noch PDFs aus der Textverarbeitung verschickt, hat für das Ausstellen Zeit bis 2027 oder 2028. Empfangsbereit sein müssen Sie schon jetzt.
Das zweite Problem: Kontingente der Auftraggeber
Im Unternehmenskontext gibt es oft einen Dritten. Ein Unternehmen bewilligt ein Paket, zum Beispiel sechs Sitzungen für eine Führungskraft. Die Person, mit der Sie arbeiten, ist nicht die, die die Rechnung bekommt. Wie viele Sitzungen bewilligt, verbraucht und noch frei sind und bis wann das Paket gilt, steht dann in einer Tabelle, sofern Sie sie pflegen. Läuft ein Kontingent aus, merkt es womöglich niemand rechtzeitig.
Hinzu kommen die Fragen rund um Honorar und Vertrag. Wie ein Coaching-Vertrag aufgebaut sein sollte, beschreibt der Beitrag Coaching-Vertrag: Was rein muss. Wie Auftraggeber und Honorar zusammenspielen, zeigt Was kostet Executive Coaching. Kontor by PCG setzt an der Stelle danach an: bei Erfassung, Kontingent und Rechnung.
So arbeitet Kontor by PCG
Kontor by PCG ist ein Abrechnungswerkzeug für Coaches und Berater. Es verwaltet Klienten, Auftraggeber und Kontingente und macht aus erfassten Leistungen Rechnungen. Der Ablauf in sechs Schritten:
- Stammdaten: Klient und Auftraggeber werden getrennt geführt. Der Klient ist die Person, mit der Sie arbeiten, der Auftraggeber bekommt die Rechnung. Das kann dieselbe Person sein, muss es aber nicht. Die Zuordnung gilt ab einem Datum.
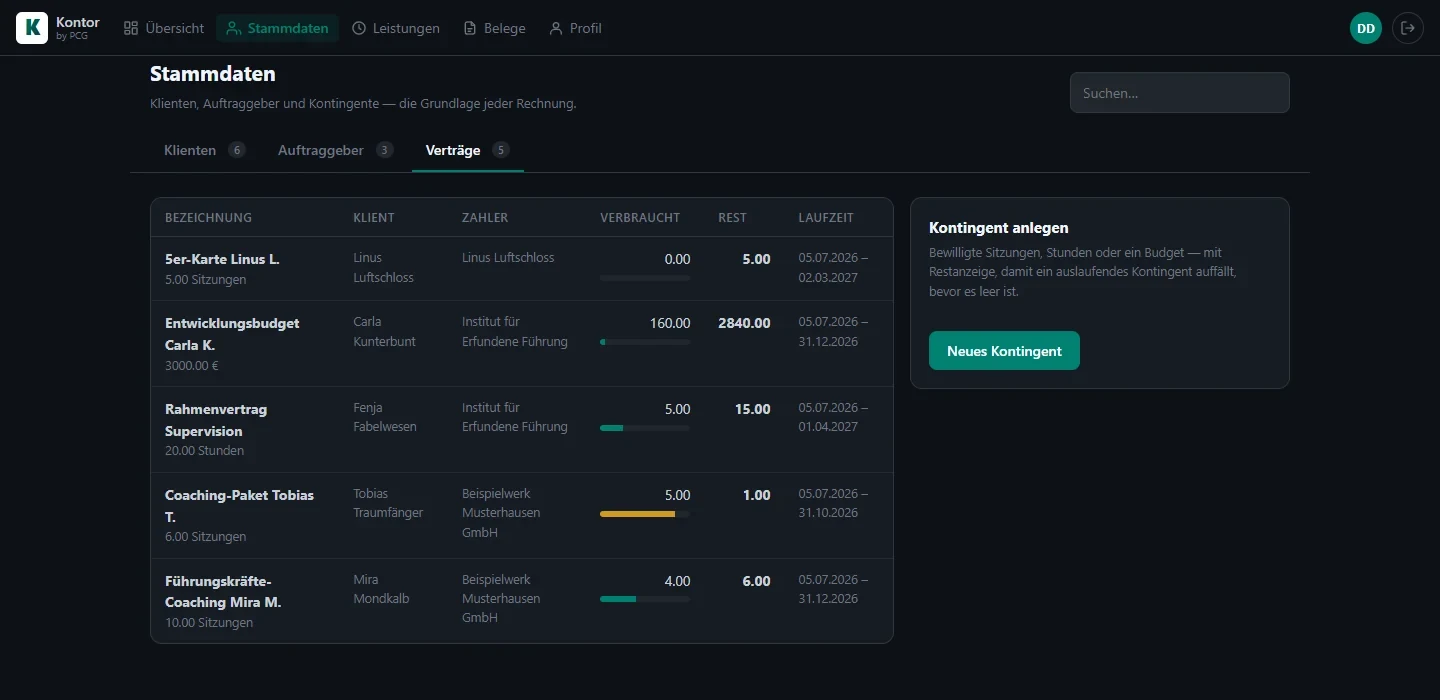
- Kontingent: Je Auftraggeber sehen Sie bewilligte, verbrauchte und übrige Sitzungen samt Ablaufdatum.
- Leistungen: Jede Sitzung erfassen Sie mit Datum, Klient und Dauer.
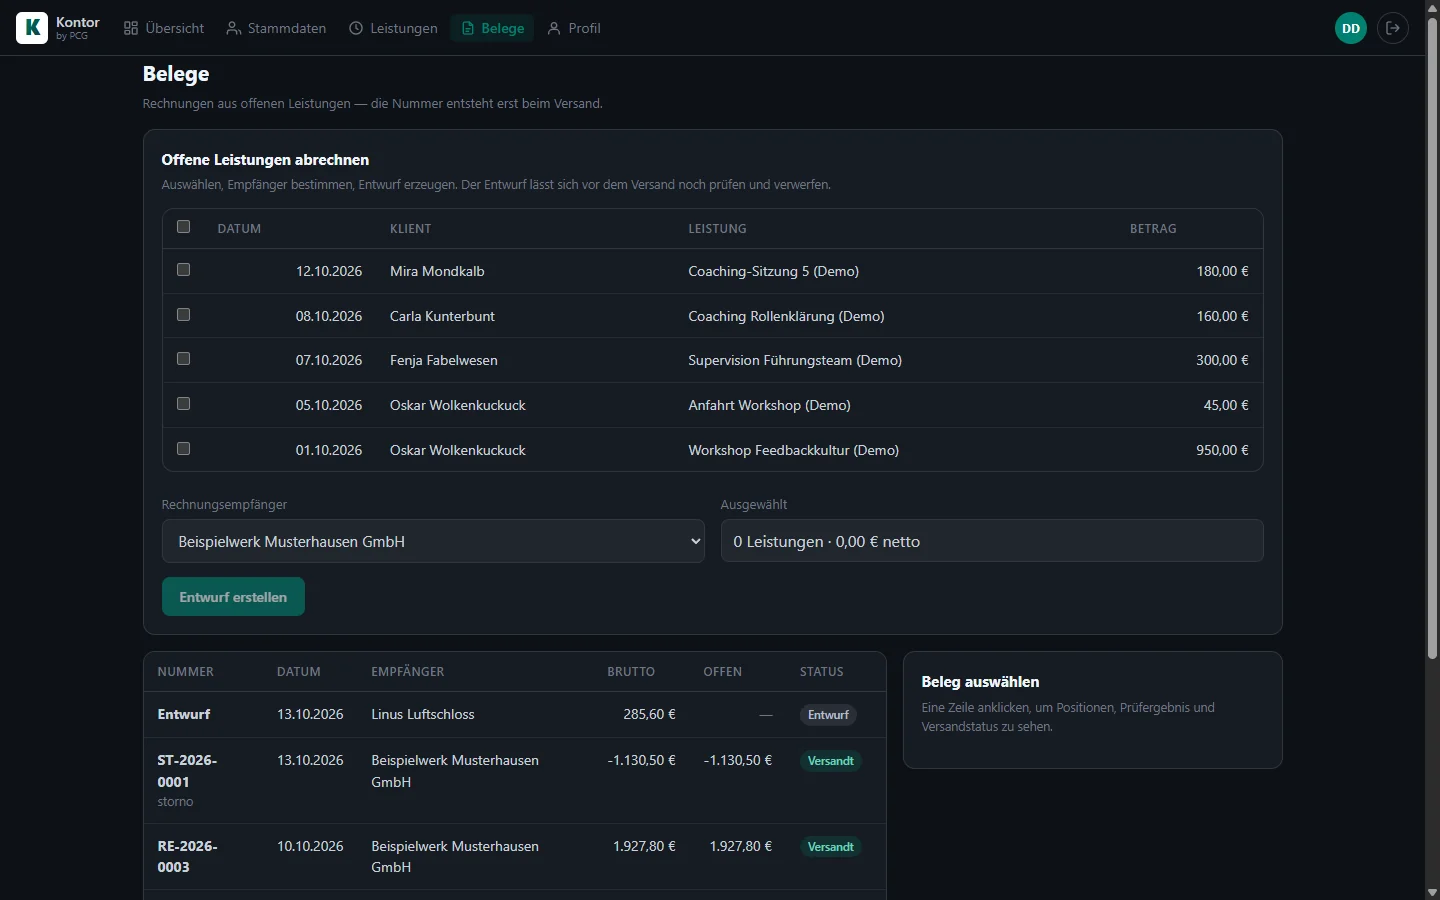
- Entwurf: Aus den offenen Leistungen stellt Kontor einen Rechnungsentwurf zusammen. Sie prüfen ihn und verwerfen oder geben ihn frei.
- Versand: Erst mit dem Versand entsteht die Rechnungsnummer, lückenlos fortlaufend. Die Rechnung geht als PDF mit eingebettetem ZUGFeRD-Datensatz per Mail raus, auf Wunsch zusätzlich als XRechnung in einer eigenen Datei.
- Korrektur: Eine ausgestellte Rechnung wird nicht überschrieben. Korrekturen laufen über einen Storno.
Für Auftraggeber, die eine Bestellnummer oder Kostenstelle verlangen, gibt es dafür Felder. Die Kleinunternehmerregelung und die Umkehrung der Steuerschuldnerschaft (Reverse Charge) sind als Steuerfälle vorgesehen. Eine Einschränkung zur Restanzeige: Nach dem derzeitigen Stand wird ein Kontingent erst verbraucht, wenn die Rechnung ausgestellt wird, nicht schon beim Erfassen. Wer wissen will, wie viel wirklich frei ist, zählt die noch nicht abgerechneten Leistungen dazu.
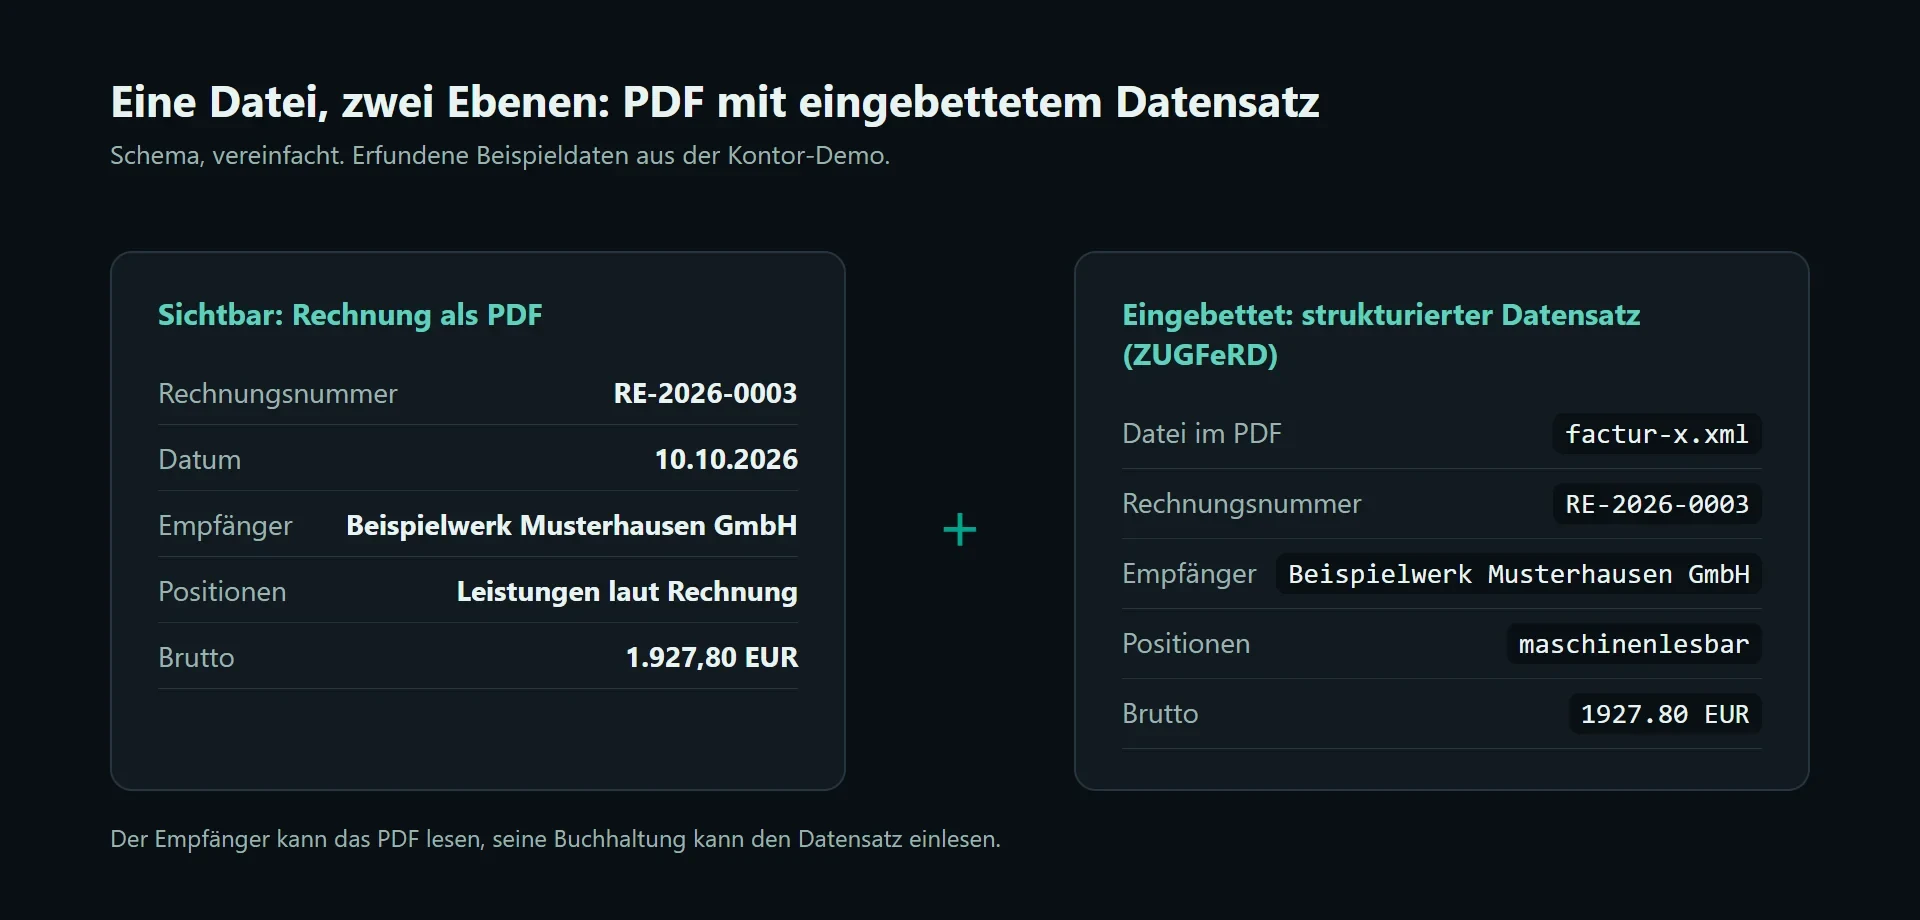
Zur Güte der erzeugten Dateien: Im Entwicklungstest im August 2026 wurden PDF und XML mit dem Open-Source-Werkzeug Mustang geprüft, ohne Regelverletzung. Das ist ein Test der Entwicklung, kein Zertifikat, und es ersetzt nicht die Prüfung durch den Empfänger.
Was in der Pilotphase noch in Vorbereitung ist
Kontor trägt den Hinweis „In Entwicklung, Pilotphase 2026“. Das hat Folgen, die Sie vor einer Entscheidung kennen sollten:
- Heute in der Pilotversion: Stammdaten, Kontingente, Leistungen, Entwurf, Versand mit PDF, ZUGFeRD und XRechnung, Storno und die manuelle Erfassung von Zahlungen, auch Teilzahlungen.
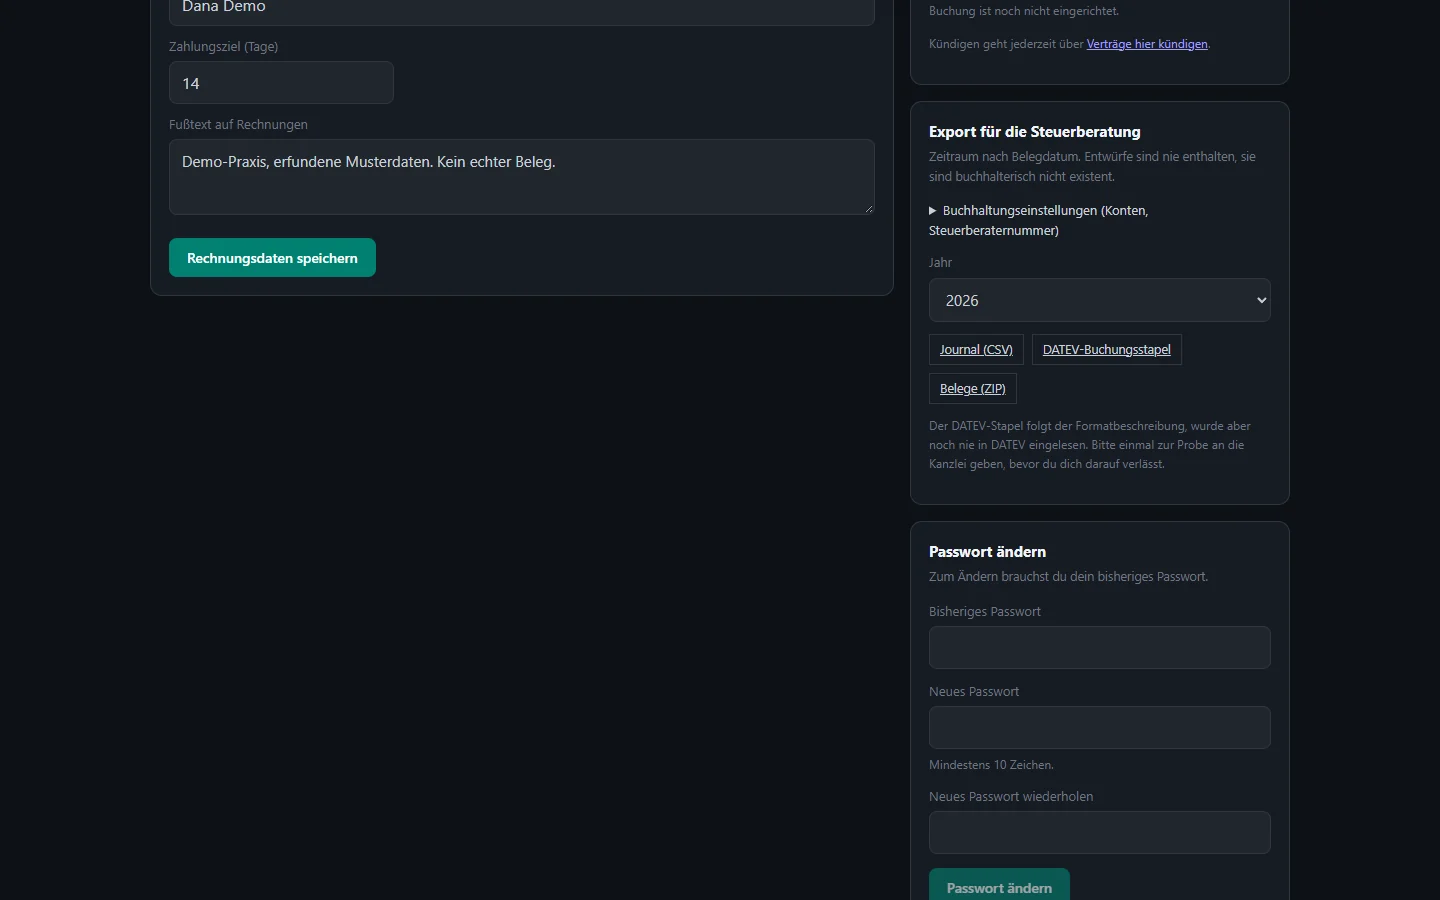
- In Vorbereitung: ein Mahnvorschlag in drei Stufen (Zahlungserinnerung, Mahnung, letzte Mahnung), ein Zahlungslink auf Ihr eigenes Stripe-Konto und der Export für die Steuerberatung.
- Nicht Teil von Kontor: Eingangsbelege und Einnahmenüberschussrechnung. Kontor schreibt Ihre Rechnungen und führt nicht Ihre Bücher.
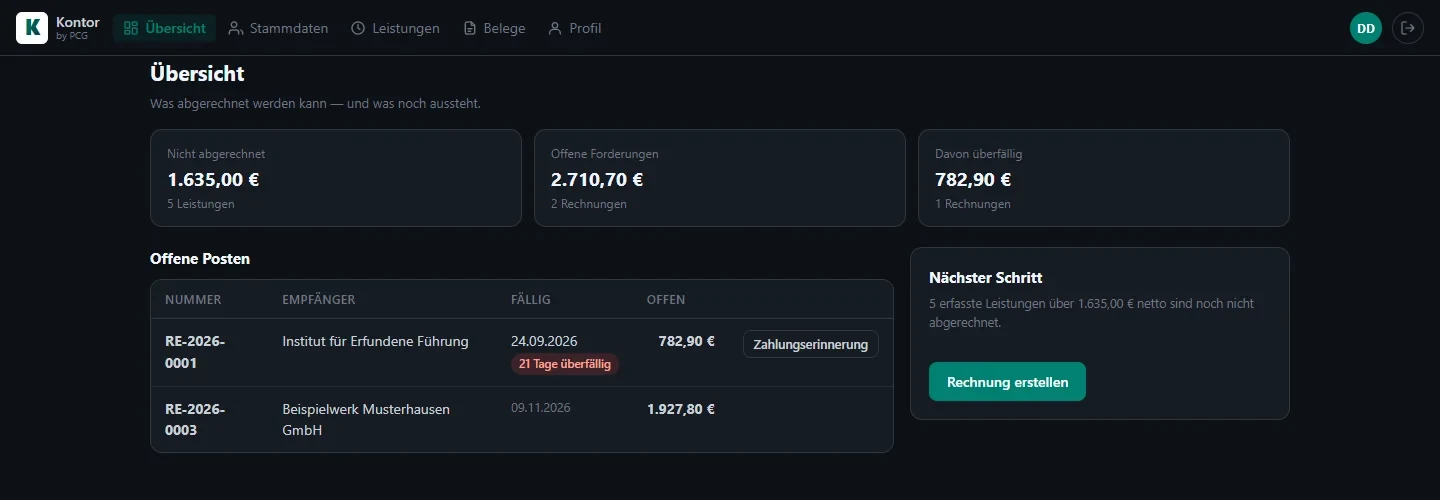
Zum Export sind drei Dateien vorgesehen: ein Journal als CSV, ein Buchungsstapel für DATEV und ein Archiv der Belege mit Prüfsummen. Die DATEV-Datei wurde noch nicht in DATEV eingelesen. Eine Prüfung oder Zertifizierung durch DATEV oder Dritte gibt es nicht. Die Technik ist auf die Anforderungen der GoBD an Unveränderbarkeit und lückenlose Nummern ausgerichtet, eine Bestätigung von dritter Seite liegt ebenfalls nicht vor.
Auch die rechtlichen Texte sind offen: Allgemeine Geschäftsbedingungen, Widerrufstext und der Vertrag zur Auftragsverarbeitung sind noch nicht fertig, und ob Kontor auch an Verbraucher verkauft wird, ist nicht entschieden. Deshalb ist die Pilotphase kein Regelbetrieb. Rechnen Sie Ihre Praxis in dieser Zeit nicht allein darüber ab.
Personendaten: Pseudonymisierung, keine Anonymisierung
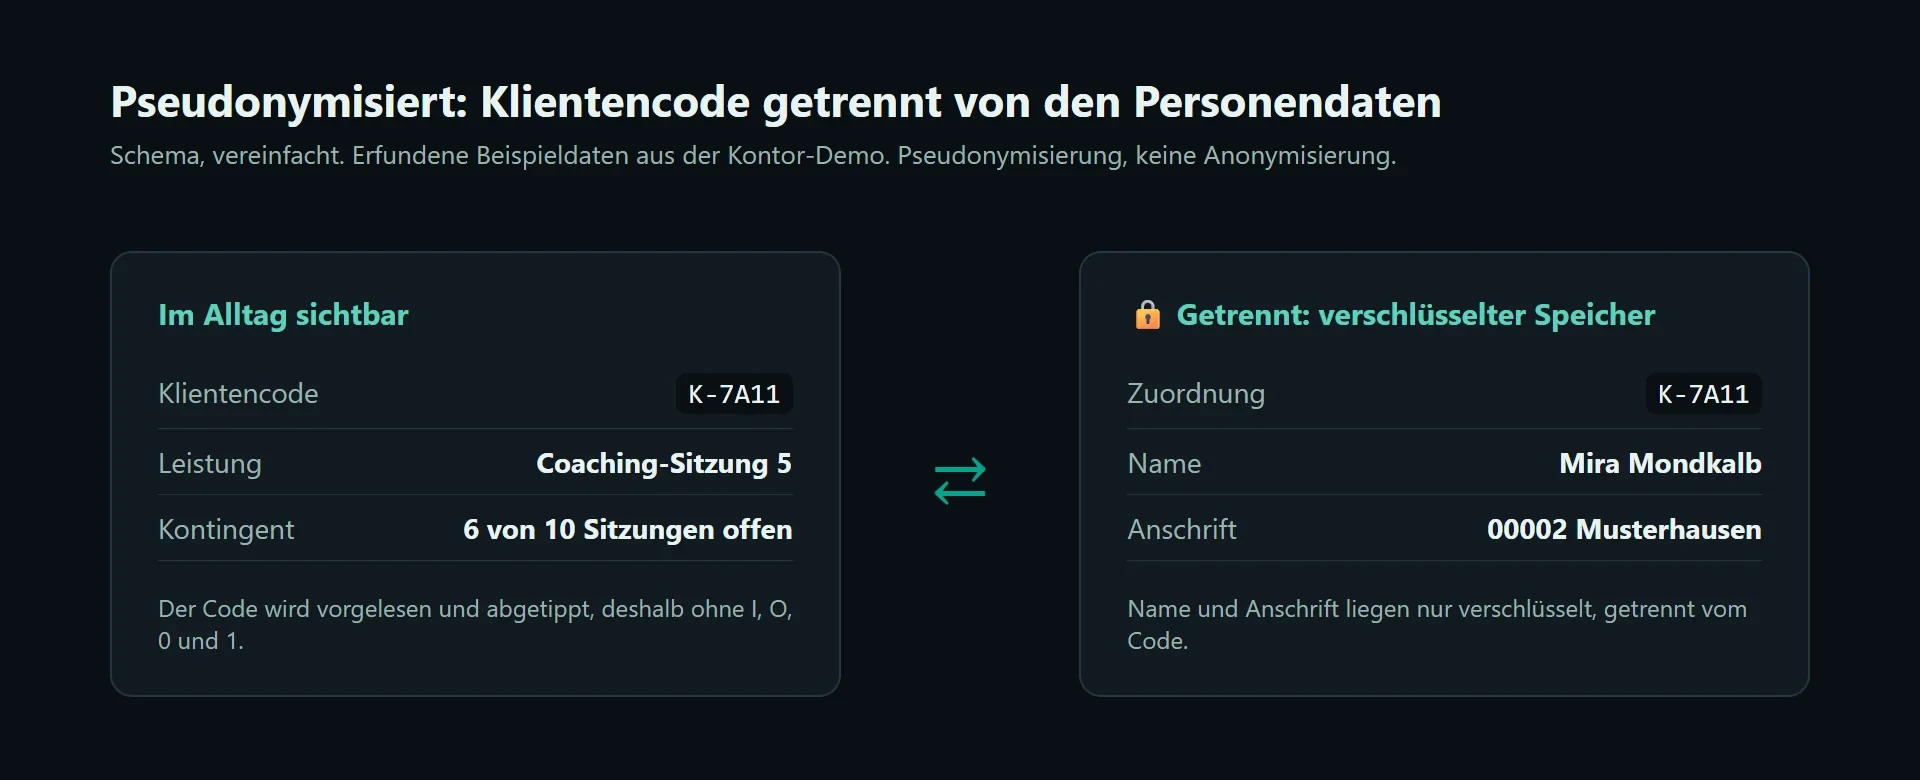
Name, Anschrift und Kontakt Ihrer Klienten werden in Kontor verschlüsselt gespeichert. Im System trägt der Klient einen Code. Das ist Pseudonymisierung: Der Bezug zur Person bleibt für Sie herstellbar, nur eben getrennt vom Code. Anonymisierung ist es ausdrücklich nicht, und ein Kontor-Konto entbindet Sie nicht von Ihren eigenen Pflichten gegenüber Ihren Klienten.
Für wen Kontor nichts ist
Kontor passt nicht, wenn Sie ein vollständiges Buchhaltungsprogramm mit Eingangsbelegen und Einnahmenüberschussrechnung suchen. Es passt auch nicht, wenn Sie heute schon verbindlich alles darüber abrechnen müssen, denn die Pilotphase hat offene Teile. Rechtsfragen zur E-Rechnung beantwortet Kontor nicht, dafür ist Ihre Steuerberatung da. Und für Sitzungen mit Live-Werkzeugen gibt es Coach by PCG: Coach begleitet das Gespräch und die Praxis, Kontor die Abrechnung. Es sind getrennte Produkte mit eigenen Tarifen. Coach hat kein Rechnungsmodul, die Rechnung schreiben Sie in Kontor.
Preise und Pilotphase
Vorgesehen sind drei Tarife, jeweils pro Monat netto zuzüglich Umsatzsteuer: Start 9 Euro, Plus 29 Euro und Pro 69 Euro. Start ist für einen Nutzer gedacht, Pro für bis zu fünf. Kontor nimmt keinen Prozentanteil an Ihrem Honorar. Welche Funktion zu welchem Tarif gehört, kann sich in der Pilotphase noch ändern. Die aktuelle Übersicht steht im Preisabschnitt der Kontor-Seite.
In der Pilotphase nutzen Sie Kontor kostenlos und geben dafür Rückmeldung.
Pilotplatz anfragen
Wenn Sie als Coach oder Berater mit Auftraggebern und Kontingenten arbeiten und die Abrechnung neu aufsetzen möchten, ist die Pilotphase der passende Einstieg. Prüfen Sie dabei zuerst die Punkte aus diesem Artikel, die für Sie zählen: das Format, das Ihre Auftraggeber verlangen, und die Funktionen, die noch in Vorbereitung sind.
Pilotplatz für Kontor by PCG anfragen